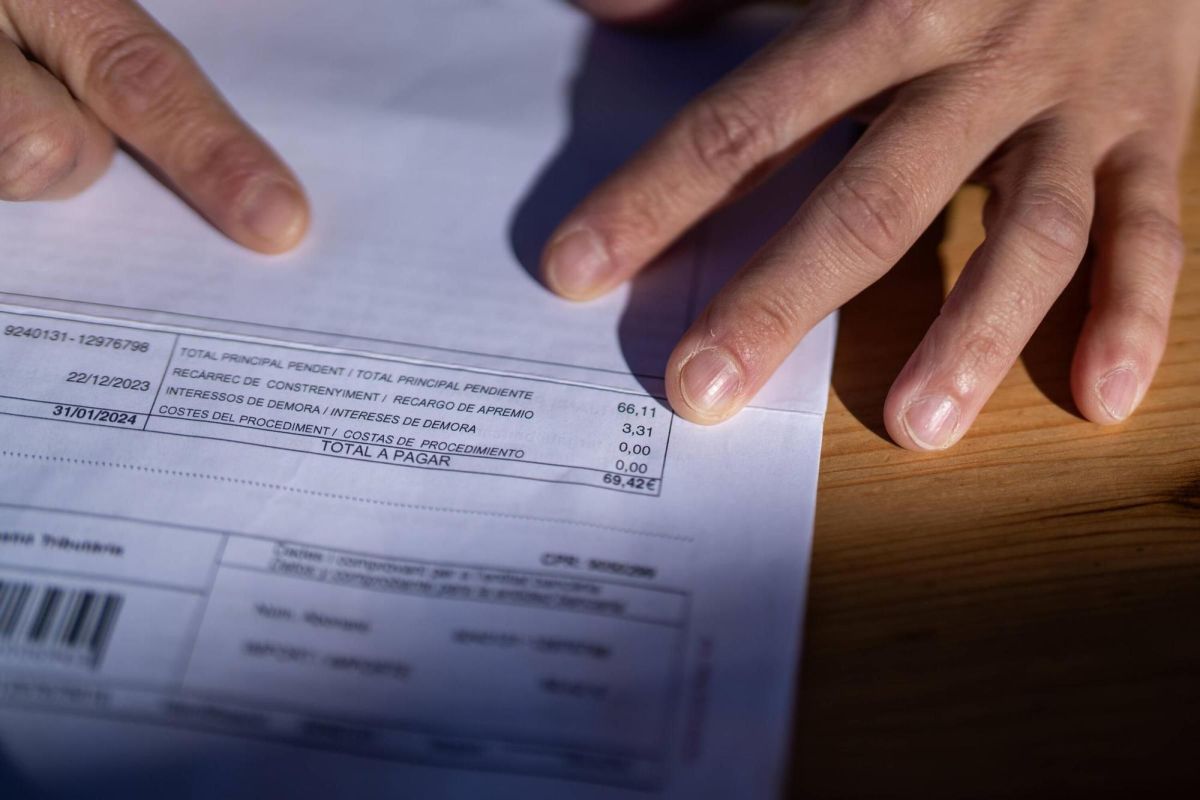
Asesoría jurídica online ante embargos y deudas urgentes
Asesoría jurídica online ante embargos y deudas urgentes: revisa notificaciones, plazos y opciones legales antes de decidir.
Ante una asesoría jurídica online ante embargos y deudas urgentes, lo primero es no precipitarse ni ignorar la comunicación. “Embargo” puede referirse a fases y documentos distintos según el caso: embargo administrativo, judicial o derivado de una ejecución, por lo que conviene revisar la notificación concreta antes de actuar. La estrategia no es automática: dependerá de la documentación, del origen de la deuda, del órgano que reclama y del momento procedimental en que te encuentres.
Qué hacer si recibes un embargo o una reclamación urgente de deuda
Si recibes un embargo o una deuda urgente, conviene revisar la notificación, identificar de dónde viene la deuda y comprobar los plazos. A partir de ahí, habrá que valorar con rapidez si procede pagar, negociar, recurrir u oponerse, según la fase del expediente y la base documental disponible.
No es lo mismo una deuda reclamada pero no ejecutada que un apremio o recaudación administrativa frente a Hacienda o Seguridad Social, o una ejecución judicial o embargo ya acordado. En una reclamación inicial puede existir margen para responder, discutir importes o negociar. Si ya hay apremio o ejecución, los plazos suelen ser más sensibles y puede haber actuaciones sobre cuentas, salarios o bienes.
También conviene conservar sobres, justificantes de recepción, correos electrónicos y cualquier documento previo. Muchas decisiones cambian si la notificación es correcta, si ya hubo requerimientos anteriores o si existe un título ejecutivo que permita seguir adelante con la ejecución.
Cómo saber de dónde viene la deuda y qué documentación conviene revisar
El primer análisis debe centrarse en el origen de la deuda: préstamo, tarjeta, alquiler, condena en costas, tributo, cuotas a la Seguridad Social, sanción u otra obligación. No basta con leer el importe final. Habrá que revisar quién reclama, en qué calidad, qué resolución o contrato sirve de base y si la cuantía incluye intereses, recargos o gastos.
En la práctica, suele ser útil reunir la notificación de embargo o reclamación de deuda, contratos, extractos, recibos pagados, correos, resoluciones previas y cualquier justificante de fraccionamiento o negociación anterior. Si ya existe una ejecución judicial, la lógica general de la Ley 1/2000, de Enjuiciamiento Civil obliga a distinguir entre la existencia del título, el despacho de ejecución y las medidas concretas de embargo. Si se trata de deuda pública, el análisis puede moverse en el terreno de la recaudación administrativa y del apremio, donde la revisión de plazos y notificaciones resulta especialmente relevante.
Además, no toda diligencia de embargo significa lo mismo. A veces se embarga una cuenta; en otras, se comunica una retención salarial o se anuncia la afección de bienes. Identificar exactamente qué documento has recibido evita errores de enfoque.
Qué opciones pueden valorarse antes de pagar, negociar u oponerse
Antes de pagar sin más, conviene analizar si la deuda es correcta, si el importe coincide con la documentación y si existe alguna vía de revisión. En algunos casos puede valorarse el pago para evitar mayores costes; en otros, una negociación de deudas o un fraccionamiento de deuda; y, cuando exista base documental, una impugnación, recurso u oposición al embargo o a la ejecución.
No hay una salida universal. La posibilidad de oponerse dependerá del tipo de procedimiento y del momento en que se encuentre. También puede ser relevante revisar si hay pagos no imputados, errores de identidad, duplicidades o incidencias en la notificación. Cuando el embargo afecta a ingresos periódicos, conviene recordar que la LEC establece límites al embargo de sueldos y salarios y contempla bienes inembargables en determinados supuestos, pero su aplicación concreta exige revisar el tipo de ingreso y la cuantía afectada.
En paralelo, negociar puede ser razonable si ayuda a ordenar la deuda y evita nuevas medidas, pero siempre con cautela y dejando constancia documental. Reconocer importes o asumir compromisos sin revisar el expediente puede perjudicar la defensa posterior.
Cuándo una asesoría jurídica online puede ayudarte a actuar con rapidez
La orientación jurídica online puede ser especialmente útil cuando hay plazos cortos, riesgo de embargo efectivo o dudas sobre cómo responder a una notificación. Permite revisar con rapidez la documentación esencial, ordenar los hechos y decidir si conviene pagar, pedir aplazamiento, negociar o preparar una respuesta formal.
También resulta práctica si no tienes claro si estás ante un embargo judicial, un embargo administrativo o una simple reclamación previa. Una primera revisión puede ayudar a detectar urgencias reales, documentos que faltan y pasos que no conviene dar sin asesoramiento. En asuntos de alta urgencia, la rapidez no debe sustituir al rigor: actuar pronto es importante, pero hacerlo sobre una base documental correcta lo es aún más.
Errores frecuentes ante embargos y deudas urgentes
- Ignorar una comunicación oficial pensando que ya se resolverá sola.
- Pagar de inmediato sin revisar concepto, cuantía, recargos o fase del procedimiento.
- Confundir una reclamación inicial con una ejecución ya en marcha.
- Dejar pasar plazos para recurrir, negociar o solicitar fraccionamiento.
- Aceptar acuerdos verbales sin soporte escrito ni comprobación del expediente.
- No revisar si existen límites legales al embargo de salarios o determinados bienes.
En resumen, ante embargos y deudas urgentes conviene revisar la documentación antes de tomar decisiones precipitadas. Cada caso puede exigir una respuesta distinta y prudente, por lo que buscar orientación jurídica a tiempo es un siguiente paso razonable si existe riesgo de apremio, ejecución o embargo efectivo.
Fuentes oficiales
- BOE: Ley 1/2000, de Enjuiciamiento Civil.
- Agencia Tributaria y Tesorería General de la Seguridad Social: información oficial sobre recaudación y apremio, según el caso.
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.